クリニック開業で融資を成功させるには?主な金融機関や審査の重要ポイントを詳細解説
クリニックの開業には、診療科にもよりますが数千万円から、場合によっては1億円以上の開業資金が必要となります。
そのため、開業資金を調達するには、金融機関からの融資を活用することがほぼ必須です。
金融機関から融資を受けるには、審査に通るポイント、事業計画書の作成、金利、返済期間、担保の有無など注意すべきポイントが少なくありません。
そこで、融資を得られる金融機関や審査の重要ポイントをお伝えします。
クリニック開業時の融資に使用できる主な金融機関や制度
クリニック開業の資金調達において、代表的な融資先となる金融機関や制度をお伝えします。
他の業種では、多くの場合は日本政策金融公庫か信用金庫、地方銀行が主な融資先となります。
しかし、医院・クリニックの場合は、WAM(独立行政法人福祉医療機構)の医療貸付制度や医師会の開業支援ローンなどの選択肢もあります。
日本政策金融公庫の新規開業・スタートアップ支援資金など
※日本政策金融公庫公式サイトより抜粋
日本政策金融公庫は、政府が100%出資する公的な金融機関です。
新たに事業を始める起業家がよく利用する新規開業・スタートアップ支援資金(新規開業資金)は、クリニック開業でも有力な選択肢の1つです。
【新規開業・スタートアップ支援資金】
・融資限度額:7,200万円
・返済期間:設備資金20年、運転資金10年
・据置期間:5年以内
新規開業・スタートアップ支援資金は、多少金利は上がるものの、無担保・無保証での利用も可能です。
金利は基本的に基準利率が適用されますが、女性の方や、35歳未満または55歳以上の方などは特別利率で優遇されます。
【参考】日本政策金融公庫「新規開業・スタートアップ支援資金」
WAM(独立行政法人福祉医療機構)の医療貸付制度
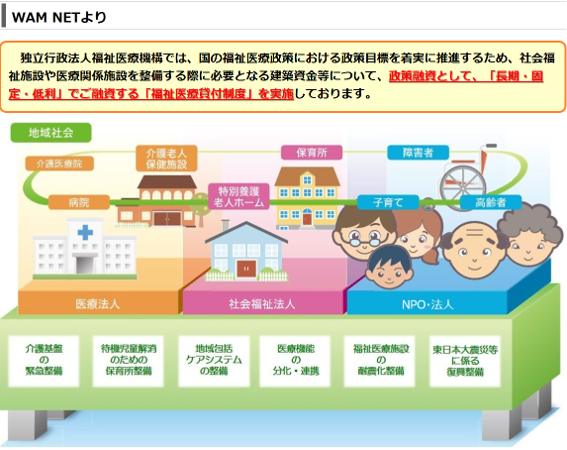
※WAMNETより抜粋
WAM(独立行政法人福祉医療機構)は、医療機関や介護施設、保育所などへの融資や、民間福祉活動への助成金支給などを行っています。
クリニック開業で対象となるのは医療貸付制度で、建築、土地取得、機械購入資金や長期運転資金を融資しています。
借入上限額や返済期間(最長30年)は、融資対象や貸付金の種類によって異なります。
また、無床診療所は、診療所不足地域及び在宅療養支援(歯科)診療所、かかりつけ医機能を有する診療所の新設でないと利用できない点に注意してください。
制度が利用できるクリニックが限られているので、融資を検討する際はよく確認してください。
医師会の開業支援ローン
各都道府県や市区町村の医師会が提供している、新規開業に特化した支援ローンがあります。
医師会への入会が条件になりますが、金利の優遇、大きな無担保枠など、有利な条件で借入ができるケースが多いです。
また、医師会の入会費用も借入れることができます。
例えば、神奈川県医師会の新規開業ローンは、次のような内容です。
【神奈川県医師会・新規開業ローン】
・融資上限額:有担保は要相談、無担保は8,000万円まで
・融資期間:施設等設備資金35年、医療機器等購入10年、開業費用(運転資金等)10年
・据置期間:2年
・担保、保証人:担保は要相談、連帯保証人は不要
開業予定地の医師会に、どのような制度があるか事前に確認しておきましょう。
地方自治体・金融機関・信用保証協会が連携した制度融資
都道府県や市区町村といった地方自治体と、民間の金融機関、信用保証協会の3者が連携して行う融資制度です。
信用保証協会が連帯保証人の代わりとなることで、後述するプロパー融資より融資を受けるハードルは下がります。
一方、信用保証協会の保証料が上乗せされるため、金利はプロパー融資より上がります。
詳細は、最寄りの自治体に確認するようにしてください。
銀行や信用金庫などのプロパー融資
信用保証協会を介さず、銀行や信用金庫が自らリスクを負って行う融資がプロパー融資です。
融資限度額に明確な上限がないことが多く、保証料が不要な分、金利は低めです。
一方で、金融機関にとっては直接リスクを負うことになるので、一般的に審査が厳しめになります。
特にこれから新規開業するという段階で、メガバンクにいきなり融資を申し込むのは現実的ではありません。
しかし、地方銀行や信用金庫が、開業医向けのローンを用意しているケースもあります。
また、地方銀行や信用金庫に融資の相談をするのは、地域との関係構築という点でメリットがあり、経営面でのサポートが提供されることもあります。
そのため、末永く付き合える金融機関も少なくありません。
最寄りの地方銀行や信用金庫で、どんなローンがあるか確認してみるといいでしょう。
クリニック開業の融資の審査を通るのが難しい4つのケース
以下の場合、クリニック開業の融資で不利に働くことが多いので注意してください。
ただし、以下の条件に当てはまっても、必ずしも金融機関から融資を受けられないわけではありません。
ご自身の状況を整理したうえで、一度最寄りの税理士に相談することをおすすめします。
自宅購入や不動産投資などですでに借入金が多い場合
「自宅購入や不動産投資などは、資産として評価されるので融資に有利になるのでは?」
と考える先生もいらっしゃいますが、融資という点ではかえって逆効果になることが多いです。
残債が多い不動産の購入は、融資の担当者からは負債と見られます。
ローンを完済していれば話は別ですが、開業時の融資では「多額の負債=リスク」と捉えられるので不利になります。
医院開業を検討中の先生は、マイホームの購入時期や、不動産投資については慎重に考えた方がいいでしょう。
ただ、すでに自宅を購入したり、不動産投資を始めたりしている先生でも、まったく融資が受けられないわけではありません。
あくまでも判断基準の1つであり、融資を受けやすくすることは可能なので、最寄りの税理士に相談するようにしてください。
自己資金が極端に少ない場合
一般的に融資を受ける場合は、融資額の10~20%の自己資金があった方が有利に働きます。
逆に自己資金が数%程度の場合は、融資を受けるハードルが上がります。
ただ、無理に自己資金を用意して開業しても、手元の資金が少なくなるので資金繰りに苦労することになります。
また、自己資金がほとんどゼロの状態で、金融機関から全額融資を受けて医院開業できた事例もあります。
銀座マイアミ美容外科の丸山直樹先生は、「自己資金がなくても開業できる」という一言が、開業の後押しになりました。
丸山先生のインタビューは、以下の記事をご覧ください。
医院開業インタビュー | vol.06 | 銀座マイアミ美容外科 | 丸山 直樹先生 | 税理士法人テラス
「自己資金が5〜7千万円必要」とコンサルに言われ一度は医院開業を諦めたものの、税理士法人テラスとの出会いにより自己資金ゼロからの開業を実現。あえて激戦区の銀座を…
 税理士法人テラス | 医業専門税理士、社労士、FP、開業コンサルをトータルで

信用情報がブラックである
信用情報がブラックである場合は、ほぼ融資を受けることができません。
「自分はブラックリストに載るようなことはしていない」
「クレジットカードの支払いが遅れたことはない」
といった先生でも、注意が必要です。
携帯電話の端末代金の分割払い(割賦契約)を滞納すると、CICに滞納の事実が登録されることがあるためです。
ブラックリスト入りしたケースの大半は、このようなうっかりミスが原因です。
ご自身の信用情報は、CIC(クレジットカード、携帯電話の端末料金)、JICC(カードローン)、JBA(銀行ローン)で確認してください。
公共料金、税金、健康保険、国民年金などの未納がある
電気・水道・ガスなどの公共料金、税金、健康保険、厚生年金、国民年金などの未納があると、融資を受けられる可能性はほとんどありません。
そもそも年金や社会保険料の未納は、保険医療機関の指定・更新の欠格事由になります(健康保険法 第65条第3項第5号)。
融資を受ける際の重要な6つのチェックポイント

融資先を選ぶ際は、主に次の条件をしっかりと比較・検討するようにしましょう。
借入上限額
クリニックの開業資金は、物件購入や内装工事費、医療機器の購入といった設備資金だけではありません。開業後の運転資金も必要です。
必要な資金総額に対して、十分にカバーできる借入上限額が設定されているかを確認しましょう。
複数の金融機関からの協調融資を検討することもあります。
返済期間
借入金を何年かけて返済するかという期間は、必ず確認しておきましょう。
返済期間が長ければ毎月の返済負担は減りますが、トータルでの支払利息額は増加します。
また、設備資金の場合は、導入する医療機器などの法定耐用年数を目安に返済期間が設定されるのが一般的です。
医療機器の耐用年数とは?減価償却費の計算方法や新品と中古の違いなどを重点解説
医院・クリニックを開業すると、診療科目や治療方針によって大きな違いはありますが、様々な医療機器が必要です。 医療機器は、経費のなかでもかなりのウェイトを占めるの…
 開業医の教科書®|税理士法人テラス
返済方法
返済方法には、主に以下の2種類があります。
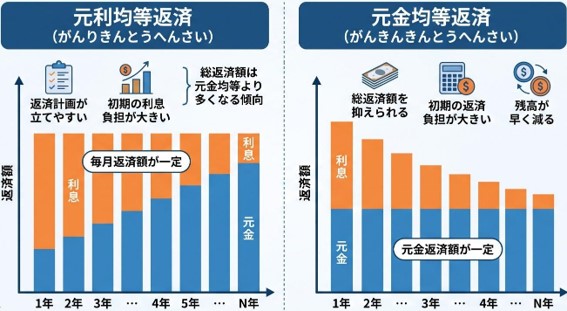
・元利均等返済:毎月の返済額(元金+利息)が一定になる方法。計画が立てやすいですが、返済初期は利息の割合が多く、元金が減りにくい。総返済額は多い。
・元金均等返済:毎月の元金返済額を一定にし、利息を上乗せして返済する方法。開業直後の返済負担が重いが、総返済額は少ない。
どちらも一長一短ある方法です。
開業当初の資金繰りに不安がある場合は元利均等返済を、早期に借入れを減らしたい場合は元金均等返済を選ぶといいでしょう。
据置期間
据置期間とは、借入金の元金返済を一時的に猶予し、利息のみを支払う期間のことです。
資金繰りが厳しくなりがちな開業直後の数年間を据置期間とすることで、手元資金に余裕を持たせることが可能になります。
ただし、据置期間中は元金が減らないため、その分、期間終了後の返済負担が大きくなります。
一般的には2年程度であることが多いですが、日本政策金融公庫の新規開業・スタートアップ支援資金は最長5年です。
金利
日本銀行によるマイナス金利政策解除などの影響で、市場の金利は上昇傾向にあります。
クリニック開業融資においても、わずかな金利差が総返済額に数百万円の違いをもたらすため、慎重な検討が必要です。
一般的に、返済期間が長くなるほど金融機関側のリスクが高まるため金利は高く設定されます。
固定金利か変動金利かの選択も、今後の動向を踏まえて判断する必要があります。
固定金利は、利率が高めですが、定められた期間中に変わることがありません。
一方、変動金利は利率が低めですが、将来的に金利が上昇するリスクがあります。
担保・保証人の有無
借入に際して、不動産などの担保設定や、第三者の保証人が必要かどうかも重要なポイントです。
最近は、一定の要件を満たせば無担保で借入れできるケースも増えてきていますが、有担保融資よりも金利は高くなります。
クリニック開業時の融資の面談で重要となる2つのポイント
必要書類を提出して融資を申し込んだ後、金融機関の担当者との面談が行われます。
ここでは、融資の成否を左右する2つの最重要ポイントを解説します。
根拠が十分あり実現可能性が高い事業計画書であること
金融機関に提出する書類のなかで、事業計画書は非常に重要な資料です。
事業計画書では、収支計画や借入返済計画に明確な根拠があり、実現可能性が高いことが強く求められます。
「1日〇人の患者さんが来院すると見込めるのか」
「人件費や経費は妥当か」
など、すべての数字に根拠がある必要があります。
また、事業計画書は融資のためだけに作成するものではありません。
クリニック開業から数年後を見据えて計画するものであり、経営が軌道に乗るための重要なロードマップとなります。
現実的な事業計画書を作成し、開業後のイメージを鮮明に描ける状態で融資担当者との面談に臨むことが理想です。
事業計画書の作成については、以下の記事をぜひご覧ください。
失敗を避ける!医院・クリニック開業 事業計画書作成の5つのステップ
医院・クリニック開業にあたり、開業資金がまずいくら必要になるのかを算出するために事業計画書の作成が必要となります。 金融機関から資金調達するには、作成した事業計…

医院・クリニックの開業資金は?診療科目別の目安や算出方法、資金を抑えるポイントを詳細解説
開業検討中の勤務医の先生が気になるのが、医院・クリニックの開業資金ではないでしょうか? どの診療科目でも、開業資金は決して安価ではなく、多くの場合多額の融資が必…
開業コンセプトや経営理念が明確であること
事業計画書は当然重要なのですが、院長先生の開業コンセプトや経営理念も面談では重要視されます。
「なぜその場所で開業するのか」「地域医療にどう貢献したいのか」といった想いを説明できることが大切です。
経営理念の作り方については、以下の記事をご覧ください。
クリニック経営を強固にする経営理念の実践的な作り方とスタッフに浸透させる方法
これからクリニックを開業する先生にとって、経営理念は物件や診療の方向性、コンセプトを決定づける大きな指針となります。 開業後は、正しい意思決定をすることができる…
【まとめ】クリニック開業の融資成功には入念な準備と専門家のサポートが不可欠
クリニック開業における融資は、利用する金融機関の選定や事業計画書の作成など、多岐にわたる専門的な準備が必要です。
「今の自己資金で審査に通るか不安だ」
「説得力のある事業計画書の作り方がわからない」
「もっと有利な条件で融資を受けられる金融機関を探したい」
という場合は、融資に強い税理士などの専門家に相談するようにしましょう。
なお、融資だけでなく、自己資金をどれだけ用意するか、活用できる補助金・助成金は何かといった資金調達全般の話は、以下の記事をご覧ください。
医院開業の資金調達|自己資金、金融機関の融資、補助金の申請の重要ポイントを解説
「自己資金はいくらくらい用意すればいいの?」「祖父や祖母が開業資金を援助してくれると言っているけど、注意点は?」「本当に金融機関は融資してもらえるの?」「開業…
税理士法人テラス、テラスグループでは、経験豊富な税理士、社労士、行政書士、ファイナンシャルプランナー、事業用物件の専門家などが結集してワンストップで医院開業支援を行っています。
医院開業準備における税務・労務・法務業務のすべてをワンストップで進めることができますので、ぜひご相談ください。
監修者
笠浪 真
税理士法人テラス 代表税理士
税理士・行政書士
MBA | 慶應義塾大学大学院 医療マネジメント専攻 修士号
1978年生まれ。京都府出身。藤沢市在住。大学卒業後、大手会計事務所・法律事務所等にて10年勤務。税務・法務・労務の知識とノウハウを習得して、平成23年に独立開業。
現在、総勢52人(令和3年10月1日現在)のスタッフを抱え、クライアント数は法人・個人を含め約300社。
息子が交通事故に遭遇した際に、医師のおかげで一命をとりとめたことをきっかけに、今度は自分が医療業界へ恩返ししたいという思いに至る。
医院開業・医院経営・スタッフ採用・医療法人化・税務調査・事業承継などこれまでの相談件数は2,000件を超える。その豊富な事例とノウハウを問題解決パターンごとに分類し、クライアントに提供するだけでなく、オウンドメディア『開業医の教科書®︎』にて一般にも公開する。
医院の売上を増やすだけでなく、節税、労務などあらゆる経営課題を解決する。全てをワンストップで一任できる安心感から、医師からの紹介が絶えない。病院で息子の命を助けてもらったからこそ「ひとつでも多くの医院を永続的に繁栄させること」を使命とし、開業医の院長の経営参謀として活動している。
こちらの記事を読んだあなたへのオススメ