『個人向け国債プラス』とは? 法人が運用する際のメリット・デメリットを詳細解説
これまで個人しか購入できなかった個人向け国債は、2026年12月より一部の法人も対象となり、「個人向け国債プラス」と名称が変更になります。
一部の法人にとっては、資産形成の選択肢が1つ増えることになります。
実際、「現金よりは利息の高い国債を持ちたい」など、個人向け国債プラスが向いている法人があるのは事実です。
しかし、どの金融商品でも同じことが言えますが、決してベストな選択肢ではありません。
個人向け国債プラスよりも、他の資産運用の方がおすすめであるケースも多いです。
そこで、今回は個人向け国債プラスの概要、メリット・デメリットや向き不向きについてお伝えします。
本記事を参考に、個人向け国債プラスは慎重に検討しましょう。
個人向け国債プラスの対象となる法人
個人向け国債プラスの対象となる法人は次の通りで、医療法人も含まれます。
| 非営利法人 | 一般社団法人、一般財団法人、学校法人、医療法人、管理組合法人、社会福祉法人、特定非営利活動法人、宗教法人、税理士法人 など |
| 非上場法人 | 非上場株式会社(資本金5億円未満)、合同会社、合資会社、合名会社 |
| その他 | マンション管理組合など |
※財務省「個人向け国債の法人等への販売対象拡大について」より抜粋
一方、個人以外の適格機関投資家(金融商品取引業者、銀行、保険会社など)、特殊法人・独立行政法人、特定目的会社、資本金5億円以上の株式会社、上場株式会社、外国法人などは対象外となります。
【従来の個人向け国債と変更なし】個人向け国債プラスの種類と特徴

個人向け国債プラスが、従来の個人向け国債と大きく変わる点は、名称に「プラス」が付いたことと、上記のように法人対象になったことです。
一方で、商品内容や基本的なルールに関しては、従来の個人向け国債とは変わりません。
商品ラインナップも、変動10年、固定5年、固定3年と、従来と同様です。
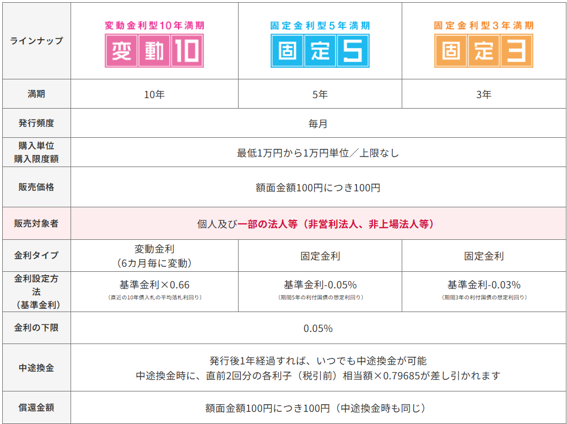
※財務省「個人向け国債の法人等への販売対象拡大について」より抜粋
上図の通り、商品のラインナップはもちろん、発行後1年間は中途換金できないことや、償還金額についても変更はありません。
そこで、変動10年、固定5年、固定3年について、詳しくお伝えします。
変動10年(変動金利型10年満期)
変動10年(変動金利型10年満期)は、適用される金利が6ヶ月ごとに変わる変動金利型の国債です。
直近の10年債入札の平均落札利回りを基準として、「基準金利×0.66」と定められています。
2026年9月現在の適用利率(年利)は1.95%と、固定金利よりは高くありません。
しかし、変動金利であるため、金利上昇の局面で利息が増える可能性があります。
個人向け国債プラスはインフレリスクには強くありませんが、そのなかでも変動10年は比較的インフレに対応しやすいところがあります。
固定5年(固定金利型5年満期)
固定5年(固定金利型5年満期)は、金利の変動にかかわらず利息が変わらない固定金利型で5年満期の国債です。
期間5年の利付国債の想定利回りを基準として、「基準金利-0.05%」と定められています。
2026年9月現在の適用利率(年利)は2.24%と、他の2つより高めです。
しかし、金利上昇の局面でも利息が増えないので、インフレリスクに強くありません。
一定期間の利回りを確実に固定したい場合に向いています。
固定3年(固定金利型3年満期)
固定3年(固定金利型3年満期)は、発行時の金利が満期まで変わらない固定金利型で、3年満期の国債です。
期間3年の利付国債の想定利回りを基準として、「基準金利-0.03%」と定められています。
2026年9月現在の適用利率(年利)は1.96%で、固定金利であるうえに利回りが低いです。
現金のままでは保有したくないが、まずは短期間で安全に運用したい場合に向いています。
個人向け国債プラス4つのメリット
個人向け国債プラスの基本的な商品内容は、従来の個人向け国債とは変わりません。
そのため、メリット・デメリットも従来の個人向け国債とはほとんど同じと考えていいでしょう。
まずはメリットについてお伝えします。
元本割れのリスクが比較的低い
個人向け国債は、株式や外貨預金、不動産などに比べれば元本割れのリスクがほとんどありません。
終戦直後のようにハイパーインフレや預金封鎖に陥ることになれば話は別ですが、基本的には元本が保全され、利息も確実に支払われます。
0.05%の金利の下限保証がある
個人向け国債は、変動10年、固定3年、固定5年いずれも0.05%の金利が保証されています。
仮に再びマイナス金利政策に戻るようなことがあっても、利息が0円になることはありません。
定期預金よりは利息が高いことが多い
市場金利にもよりますが、個人向け国債は定期預金より利息が高いことが多いです。
2026年9月現在の年利は、変動10年で1.95%、固定5年で2.24%、固定3年で1.96%ですが、いずれも上昇傾向にあります。
「現金は増えないから嫌だけど、株式ほどのリスクは取りたくない。為替変動リスクも嫌だ」
という方であれば、個人向け国債を保有するのも1つの手ですが、インフレリスクをカバーできるほどではない点は注意しましょう。
少額から購入できる
変動10年、固定5年、固定3年いずれも10,000円から投資できるので、ハードルはかなり低いです。
また、購入限度額に上限がない点もメリットと言えます。
個人向け国債プラス4つのデメリット

一方で、個人向け国債プラスには、次のようなデメリットがあります。
インフレリスクに弱い
個人向け国債は、物価との連動性があるわけではないので、インフレ率が国債の利率を上回ることは十分考えられます。
今は年利が上昇傾向ですが、インフレ率がそれを上回るペースで加速すれば資産価値が目減りします。
「定期預金よりはまし」程度なので、リスクを認識したうえで他の投資信託や保険も検討した方がいいでしょう。
利息に対して法人税等が課税される
運用益が非課税のNISAと違い、個人向け国債には受け取る利息には税金が発生します。
しかも、法人の場合は利益総額にもよりますが、実効税率が25~35%程度の法人税等が発生するので、個人(20.315%)より税負担が大きくなります。
個人向け国債プラスを購入する際は、税負担についても十分考慮しなければいけません。
売却益が見込めない
個人向け国債プラスは、常に購入時と同じ価格で償還・換金されるため、売却益が発生しません。
原則として得られる利益は利息だけです。
個人向け国債は利息もそこまで高いとは言えず、しかもキャピタルゲインが得られません。
積極的に資産を増やしてインフレリスクに備えたいという方には不向きな方法です。
1年間は中途換金できない
個人向け国債プラスは、発行後1年間は原則中途換金ができません。
原則、発行から1年が経過した「個人向け国債プラス」であれば、個人・『法人等』を問わず、中途換金が可能です。中途換金の際には、「直前2回分の各利子(税引前)相当額に0.79685を掛けた金額」(=中途換金調整額)が差し引かれる点にはご留意ください。
また、上記にあるように、中途換金では直前2回分の利息が差し引かれるため、1年分の利息が受け取れません。
そのため、運用期間が1~2年程度であれば定期預金の方がまだ利息が多くなる傾向にあります。
個人向け国債プラスが向いている法人
上記の点を踏まえて、個人向け国債プラスが向いている法人についてお伝えします。
1年以上使う予定のない余剰資金がある法人
個人向け国債プラスは発行後1年間は中途換金ができず、1年経過後であっても、中途換金をする際には直近2回分の利息が差し引かれます。
「直近で設備投資の予定はない」「1年以上は確実に手元に残る余剰資金がある」という法人であれば、検討の余地があります。
元本割れを絶対に避けたい法人
個人向け国債プラスは、「元本が目減りするリスクは絶対に負いたくない」と考える方には適しています。
国債のデフォルトの可能性は低いため、満期まで保有すれば確実に元本が戻ってきます。
定期預金より少しでも有利に運用したい法人
個人向け国債は、「銀行に預金するのはもったいないが、大きなリスクは取れない」という場合に向いています。
年0.05%の下限金利が保証され、定期預金よりも高い利息が期待できる個人向け国債プラスは、消去法的な選択肢として適切です。
個人向け国債プラスが向いていない法人
一方で、以下のような法人には個人向け国債プラスでの運用はあまりおすすめできません。
他の金融商品を含めて総合的に検討すべきです。
インフレリスクに備え、資産を積極的に増やしたい法人
個人向け国債プラスはキャピタルゲインが狙えず、インフレ率が利回りを上回った場合には資産価値が目減りしてしまいます。
資産を将来に向けてしっかりと増やし、物価上昇リスクに備えたいと考える方には不向きです。
投資信託や株式、不動産などを検討しましょう。
1年以内に資金が必要になる可能性がある法人
発行後1年間は原則として中途換金ができないため、直近で大きな支出が想定される法人は避けるべきです。
流動性を重視するのであれば、普通預金や他の金融商品にとどめておくのが無難です。
個人向け国債は利率が低いので、無理して運用する必要性は薄いでしょう。
税制上のメリットも享受したい法人
個人向け国債プラスの利息には実効税率25~35%程度の法人税などが課税されます。
運用しながら法人の税金対策も並行して行いたい場合、国債ではその目的を果たすことができません。
特に医療法人などの場合、要件を満たした変額保険などを活用することで、将来の退職金準備を行い、かつ税制面での効果を享受できるケースがあります。
資産運用と税務の両面から総合的に判断したい方は、国債以外の選択肢を優先して検討するべきでしょう。
医療法人の変額保険の特徴やメリット・デメリット、経理処理の方法を詳細解説
多くの医療法人は、法人化する際に厚生労働省のモデル定款をベースに設立しているため、資産運用の手段がかなり限られています。 そのため、資産運用とリスクマネジメント…
 開業医の教科書®|税理士法人テラス
【まとめ】あくまで個人向け国債プラスは資産形成の選択肢の1つ
以上、一部の法人が対象となる個人向け国債プラスについてお伝えしました。
個人向け国債プラスは、元本割れリスクが極めて低く、定期預金よりは高い利息がつきます。
しかし、インフレリスクには弱く、税制上のメリットも享受できないので、積極的に資産を増やしたい方には不向きです。
購入は慎重に検討しましょう。
税理士法人テラスのグループ法人であるFPテラスでは、開業医の先生に合った生命保険のご提案ができる医療専門FPが在籍しています。最新の保険商品の知識も踏まえ、今後のライフプランや事業状況に応じて、医療専門FPは適切な保険戦略を提供します。保険税務に詳しい税理士も在籍しているので、ぜひご相談ください。
監修者
笠浪 真
税理士法人テラス 代表税理士
税理士・行政書士
MBA | 慶應義塾大学大学院 医療マネジメント専攻 修士号
1978年生まれ。京都府出身。藤沢市在住。大学卒業後、大手会計事務所・法律事務所等にて10年勤務。税務・法務・労務の知識とノウハウを習得して、平成23年に独立開業。
現在、総勢52人(令和3年10月1日現在)のスタッフを抱え、クライアント数は法人・個人を含め約300社。
息子が交通事故に遭遇した際に、医師のおかげで一命をとりとめたことをきっかけに、今度は自分が医療業界へ恩返ししたいという思いに至る。
医院開業・医院経営・スタッフ採用・医療法人化・税務調査・事業承継などこれまでの相談件数は2,000件を超える。その豊富な事例とノウハウを問題解決パターンごとに分類し、クライアントに提供するだけでなく、オウンドメディア『開業医の教科書®︎』にて一般にも公開する。
医院の売上を増やすだけでなく、節税、労務などあらゆる経営課題を解決する。全てをワンストップで一任できる安心感から、医師からの紹介が絶えない。病院で息子の命を助けてもらったからこそ「ひとつでも多くの医院を永続的に繁栄させること」を使命とし、開業医の院長の経営参謀として活動している。
こちらの記事を読んだあなたへのオススメ